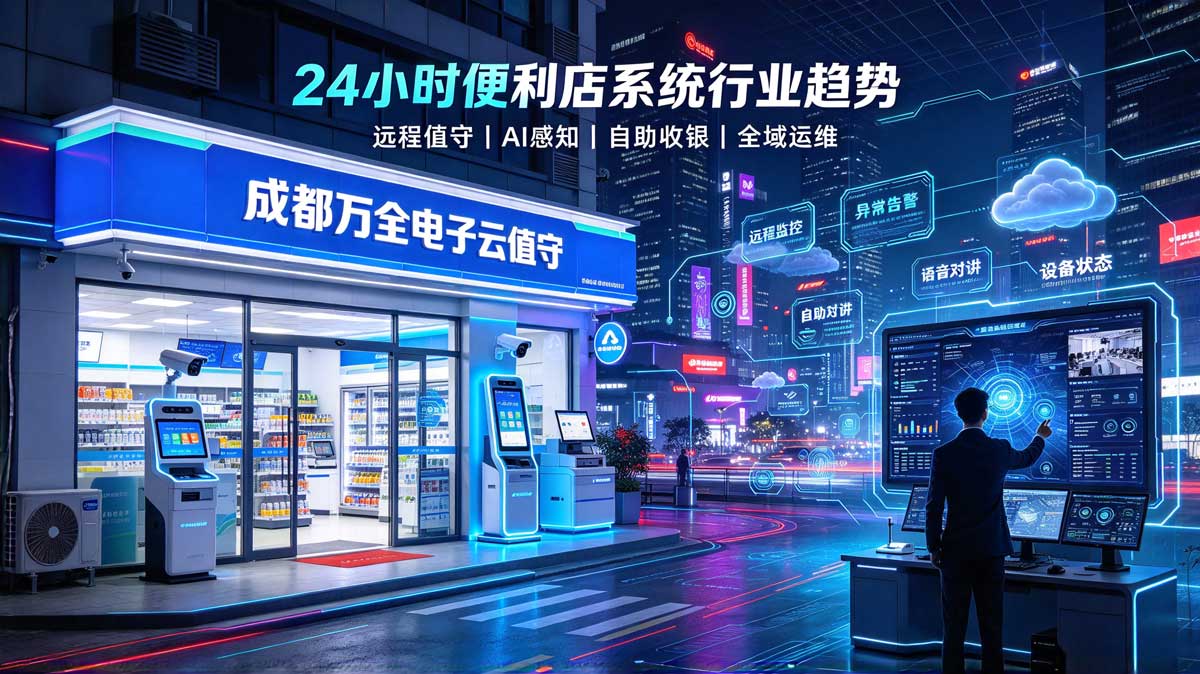
过去一周,从香港红磡的人形机器人旗舰店,到上海机器人便利店的国庆"压力测试",再到拼多多杀入即时零售,24 小时便利店赛道正同时经历三层叠加变化。
**层是渗透率拐点。 毕马威与 CCFA 联合报告显示,云值守相比传统人工模式可降本 65%–70%,国内头部连锁已普遍将其纳入数字化"标配",渗透率突破 65%。夜间不再是亏损时段,而是被重构为 10%–40% 的增量营收来源,沈阳、成都等夜经济活跃城市率先受益。
第二层是技术栈升级。 行业正从"AI 识别 + 远程真人"的初代云值守,迈向"端—边—云"协同的 2.0 形态:360° 云台摄像机、多模网络、店长面对面流媒体、AI 主动防控陆续成为新标配;通信运营商(中移物联)和零售方案商(成都万全电子云值守、微店24、快进、帮刻、汉唐云)正形成新的竞争梯队。
第三层是商业模型分化。 一边是平台型即时零售(拼多多最快明天达、大润发 24h 配送)继续挤压门店边界;另一边是香港 Galbot、波兰 Lewiatan × 英伟达等"全无人 / 全机器人"项目试水终极形态。对国内从业者而言,2026 年下半场的关键不再是"要不要做云值守",而是如何在 AI 成本进一步下降、平台履约更快的夹击下,把"夜间安全 + 应急供给 + 数据资产"做成可持续溢价。